
Jakarta, Oegopost.id – Masyarakat di berbagai daerah kerap memanfaatkan layanan pinjaman tanpa BI Checking untuk memperoleh dana darurat secara cepat dan praktis. Skema pembiayaan ini tidak mewajibkan pemeriksaan riwayat kredit pada Sistem Layanan Informasi Keuangan atau SLIK OJK.
Penyedia dana biasanya menggunakan instrumen penilaian kelayakan pemohon melalui skema penjaminan aset atau mitigasi internal lain. Calon debitur tetap wajib memastikan legalitas lembaga pembiayaan agar terhindar dari jeratan platform pinjaman ilegal.
Lembaga keuangan perbankan umum selalu mewajibkan laporan kolektibilitas kredit sebelum mencairkan dana fasilitas pinjaman kepada nasabah. Sebaliknya, sejumlah fintech lending dan lembaga keuangan bukan bank menawarkan akses pencairan dana tanpa tahapan birokrasi perbankan tersebut.
Masyarakat menyukai opsi ini karena mempersingkat proses verifikasi administrasi saat menghadapi kebutuhan dana yang sangat mendesak. Pencairan saldo pinjaman bahkan dapat langsung masuk ke rekening penerima sesaat setelah petugas menyelesaikan verifikasi dokumen dasar.
Keunggulan lain terlihat dari minimnya syarat berkas administrasi yang wajib diserahkan oleh pemohon pinjaman kepada petugas. Pemohon cukup menyiapkan kartu tanda penduduk serta informasi nomor rekening bank aktif tanpa menyertakan bukti slip gaji.
Kondisi tersebut membuka peluang penerimaan fasilitas kredit bagi masyarakat yang pernah memiliki catatan buruk pada skor kredit sebelumnya. Nilai jaminan barang bergerak atau aset berharga menjadi tolok ukur utama bagi persetujuan nominal dana pinjaman.
Mengenal Keuntungan Serta Potensi Risiko Kredit Cepat
Masyarakat harus memahami bahwa kemudahan proses pencairan dana selalu menyimpan konsekuensi beban finansial yang jauh lebih besar. Sejumlah penyedia pinjaman membebankan suku bunga serta biaya administrasi yang jauh melampaui ketentuan standar bank konvensional.
Tingginya beban bunga tersebut muncul sebagai langkah kompensasi lembaga keuangan dalam menutup tingginya risiko gagal bayar debitur. Total pengembalian dana pinjaman bahkan berpotensi membengkak melebihi jumlah pokok utang bila peminjam tidak menghitung beban angsuran.
Lembaga keuangan nonbank juga kerap memberlakukan tenor pinjaman dengan jangka waktu pelunasan yang relatif sangat singkat. Periode cicilan yang pendek ini otomatis mendongkrak nominal angsuran berkala menjadi jauh lebih berat bagi debitur.
Risiko paling fatal muncul saat masyarakat mengakses layanan dari platform pembiayaan yang belum berizin resmi dari OJK. Layanan ilegal mengancam keamanan data pribadi peminjam dan meniadakan perlindungan hukum bagi konsumen saat terjadi sengketa.
Calon peminjam wajib meneliti status pendaftaran penyedia fasilitas pinjaman melalui kanal resmi Otoritas Jasa Keuangan sebelum mengajukan berkas. Pengecekan daftar legalitas ini menghindarkan masyarakat dari ancaman pemerasan atau teror penagihan di luar batas kewajaran.
Debitur perlu menjumlahkan seluruh komponen biaya administrasi, potongan awal, bunga berjalan, serta denda keterlambatan pembayaran secara cermat. Perhitungan matang ini menjaga stabilitas anggaran rumah tangga agar tidak terjebak dalam lingkaran jeratan utang baru.
Langkah Memilih Alternatif Pembiayaan Aman Melalui Pegadaian
Masyarakat dapat mengalokasikan pinjaman tunai tersebut khusus untuk kebutuhan produktif atau pemenuhan pengeluaran darurat yang mendesak. Pembayaran cicilan tepat waktu sangat penting untuk mencegah penambahan beban bunga serta denda berjalan pada periode berikutnya.
Bagi calon pemohon yang memerlukan alternatif resmi terpercaya, layanan Gadai Jaminan Lainnya di Pegadaian menjadi solusi aman. Layanan milik Badan Usaha Milik Negara ini beroperasi di bawah pengawasan serta izin resmi dari Otoritas Jasa Keuangan.
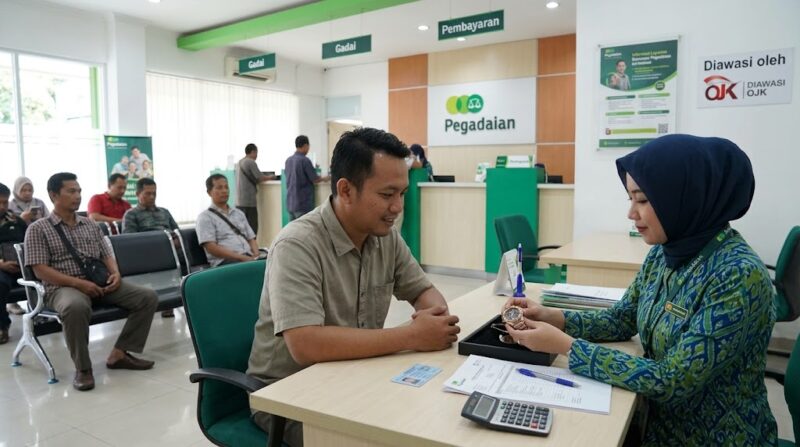
Masyarakat dapat menyerahkan jaminan aset berharga nonemas berupa tas bermerek, arloji mewah, maupun peralatan gudang untuk memperoleh dana tunai. Penaksir Pegadaian menentukan besaran plafon pinjaman murni berdasarkan kondisi fisik dan nilai taksiran barang jaminan tanpa memeriksa riwayat kolektibilitas perbankan.
Pemohon cukup mendatangi kantor cabang Pegadaian terdekat dengan membawa kartu identitas KTP beserta barang jaminan dan kelengkapan dokumen pendukung. Petugas kantor cabang akan langsung menaksir kondisi barang serta menyampaikan konfirmasi batas maksimal nilai pinjaman yang dapat disetujui.
Nasabah kemudian membubuhkan tanda tangan persetujuan pada Surat Bukti Gadai setelah menyepakati seluruh ketentuan nilai pinjaman yang ditawarkan petugas. Kasir langsung menyalurkan pencairan dana tunai atau mengirimkannya secara transfer ke nomor rekening milik nasabah secara instan.
Mekanisme gadai aset ini melindungi masyarakat dari risiko pelepasan kepemilikan aset berharga secara permanen akibat kebutuhan likuiditas darurat. Skema ini menghadirkan perpaduan antara keamanan legalitas negara serta kemudahan pencairan dana tunai tanpa kendala riwayat skor kredit.(ar)